
Decyzja oparta na nieruchomości, nie na scoringu BIK
Od 50 000 zł do 3 000 000 zł, LTV do 70%, wstępna decyzja do 24 h od kompletu dokumentów. Sprawdzimy księgę wieczystą i dobierzemy finansowanie z banku albo instytucji pozabankowej, także przy ZUS, US i wpisach w BIK.


- Zero przedpłat, wynagrodzenie tylko po uruchomieniu pożyczki
- Pośrednik w rejestrze KNF, nr RPK045186
- Na rynku od 2006 roku
Dla kogo jest pożyczka pod zastaw nieruchomości dla firm?
Pożyczka pod zastaw nieruchomości dla firm jest dla przedsiębiorców, którzy mają nieruchomość, ale bank odrzucił ich na scoringu lub zdolności: JDG, spółek, rolników, firm ze stratą, z zaległościami w ZUS i US, z wpisami w BIK oraz nowych firm bez historii. Decyzję opiera się na wartości i stanie prawnym nieruchomości, nie na scoringu BIK.
- JDG, także na ryczałcie lub karcie, gdzie bank nie widzi dochodu.
- Spółki z o.o., jawne, komandytowe, w tym te, w których wspólnik zabezpiecza pożyczkę prywatnym mieszkaniem.
- Rolnicy i gospodarstwa z ziemią rolną, siedliskiem lub budynkami gospodarczymi jako zabezpieczeniem.
- Firmy ze stratą w PIT lub CIT, po słabym roku lub inwestycji.
- Firmy z zaległościami w ZUS i US, także z układem ratalnym lub z zajęciem egzekucyjnym rachunku.
- Przedsiębiorcy z wpisami w BIK, opóźnieniami, windykacją lub zamkniętymi chwilówkami.
- Nowe firmy z nieruchomością, którym bank odmawia z powodu krótkiego stażu, poniżej 12 miesięcy.
Cel jest dowolny i związany z działalnością: spłata ZUS i US, towar, maszyny, konsolidacja drogich zobowiązań firmowych, wkład własny, płynność w sezonie. Jeśli problemem są same składki, zobacz kredyt na ZUS, a przy stracie księgowej kredyt dla firm ze stratą. Pożyczka pod zastaw nieruchomości dla firm wchodzi w grę, gdy ścieżki bez zabezpieczenia są zamknięte albo kwota jest za wysoka.
Jakie nieruchomości przyjmujemy jako zabezpieczenie?
Zabezpieczeniem może być mieszkanie, dom, działka budowlana, lokal użytkowy, magazyn lub hala, ziemia rolna, nieruchomość z już wpisaną hipoteką banku oraz udział we współwłasności. Właścicielem nie musi być firma: JDG i wspólnik spółki może zabezpieczyć pożyczkę prywatnym mieszkaniem, a rodzic lub małżonek może wystąpić jako dłużnik rzeczowy za swoją zgodą.
| Typ nieruchomości | Przyjmujemy | Uwagi |
|---|---|---|
| Mieszkanie | Tak | Własność lub spółdzielcze własnościowe z KW. Najczęstsze zabezpieczenie u JDG i wspólników. |
| Dom jednorodzinny | Tak | Także w budowie, jeśli stan pozwala na wycenę. Liczy się dostęp do drogi. |
| Działka budowlana | Tak | Wymagany MPZP lub warunki zabudowy oraz dostęp do drogi publicznej. |
| Lokal użytkowy | Tak | Biuro, sklep, gabinet. Umowa najmu wspiera ocenę źródła spłaty. |
| Magazyn, hala produkcyjna | Tak | Liczy się lokalizacja i uniwersalność. Hala specjalistyczna ma niższą płynność niż magazyn. |
| Ziemia rolna | Tak, z zastrzeżeniami | Pierwokup KOWR i ograniczenia obrotu obniżają LTV. Szczegóły w sekcji 09. |
| Nieruchomość z hipoteką banku | Tak, na drugie miejsce | Liczy się wolna wartość po odjęciu salda banku. Część instytucji spłaca pierwszą hipotekę z nowej pożyczki. |
| Współwłasność, udział | Tak, warunkowo | Najprościej przy zgodzie wszystkich współwłaścicieli. Sam udział jest trudniejszy do wyceny. |
| Nieruchomość osoby trzeciej | Tak | Rodzic lub małżonek jako dłużnik rzeczowy, za zgodą wyrażoną u notariusza. |
Najłatwiej finansuje się mieszkania, domy i lokale w miastach, a najwięcej zastrzeżeń dotyczy ziemi rolnej, udziałów i nieruchomości bez uregulowanego stanu prawnego.
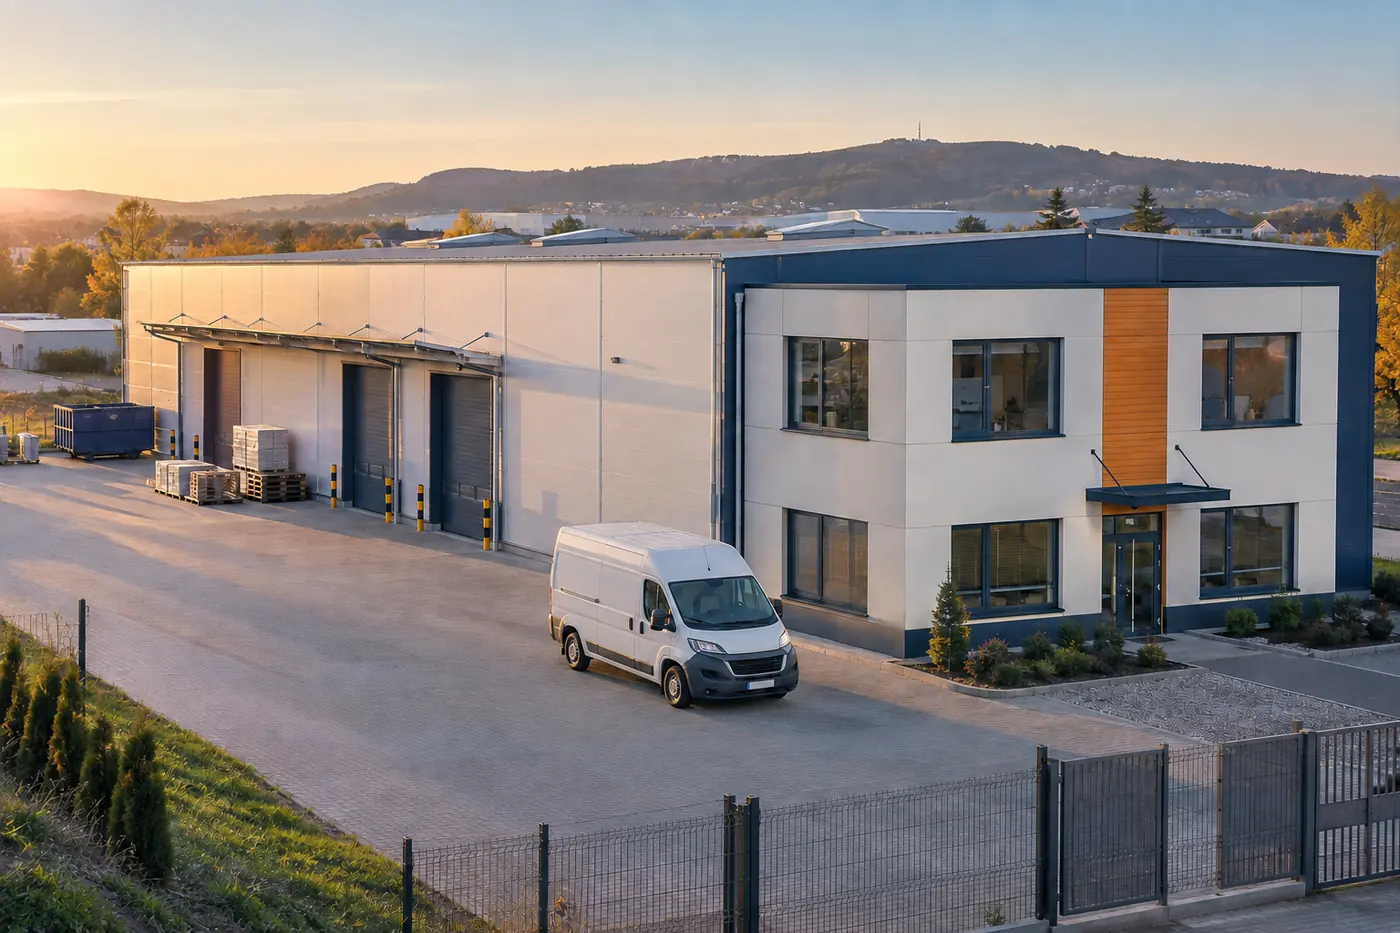
Lokalizacja liczy się w każdym typie. Pożyczka pod zastaw nieruchomości w Warszawie, Krakowie, Poznaniu, Wrocławiu czy Trójmieście oznacza zwykle wyższe LTV niż w małej miejscowości, bo pożyczkodawca patrzy na czas ewentualnej sprzedaży. Pożyczka pod zastaw działki wymaga planu miejscowego lub warunków zabudowy, bez nich grunt jest wyceniany jak rolny.
Co sprawdza pożyczkodawca zamiast historii w BIK?
Zamiast scoringu BIK pożyczkodawca sprawdza księgę wieczystą, obciążenia w dziale III i IV, wartość z operatu, lokalizację, płynność nieruchomości, stan prawny i cel pożyczki. Wpisy w BIK, KRD i zaległości w ZUS nadal są odczytywane, ale przy zabezpieczeniu nieruchomością nie przesądzają decyzji.
Księga wieczysta
Kto jest właścicielem w dziale II i czy nie ma ostrzeżeń o niezgodności ze stanem prawnym. Odpis pobierasz online w systemie EKW.
Obciążenia i roszczenia
Dział III to służebności, najem, egzekucje i roszczenia, dział IV to hipoteki. Zajęcie komornicze nie zamyka sprawy, jeśli wolna wartość pozwala je spłacić z pożyczki.
Wartość rynkowa
Podstawą jest operat rzeczoznawcy, nie cena z ogłoszeń. Wartość z operatu bywa 10 do 20 procent niższa od oczekiwań właściciela.
Lokalizacja i płynność
Miasto, dostęp do drogi, media, standard. Im szybciej dałoby się nieruchomość sprzedać, tym wyższe LTV.
Stan prawny i cel
Brak sporów o własność, zgody współwłaścicieli, cel związany z działalnością i zgodny z prawem.
Podstawą jest art. 65 ustawy o księgach wieczystych i hipotece: wierzyciel hipoteczny może dochodzić zaspokojenia z nieruchomości z pierwszeństwem przed wierzycielami osobistymi, niezależnie od zmiany właściciela. Dlatego pożyczka pod zastaw nieruchomości dla firm jest dostępna także po odmowie banku na scoringu.
Ile można pożyczyć pod zastaw nieruchomości?
Pod zastaw nieruchomości można pożyczyć do 70% jej wartości z operatu, w przedziale od 50 000 zł do 3 000 000 zł. Przy mieszkaniu wycenionym na 300 000 zł to maksymalnie 210 000 zł, przy domu za 800 000 zł do 560 000 zł, a przy hali wartej 2 000 000 zł do 1 400 000 zł.
| Nieruchomość | Wartość z operatu | Maksymalna kwota przy LTV 70% | Przykład przy istniejącej hipotece 150 000 zł |
|---|---|---|---|
| Mieszkanie | 300 000 zł | 210 000 zł | ok. 60 000 zł na drugie miejsce |
| Dom | 800 000 zł | 560 000 zł | ok. 410 000 zł na drugie miejsce |
| Hala z biurem | 2 000 000 zł | 1 400 000 zł | ok. 1 250 000 zł na drugie miejsce |
Kwota pożyczki pod zastaw nieruchomości dla firm rośnie z wartością z operatu, ale maleje o saldo wcześniejszej hipoteki, dlatego przy obciążonej nieruchomości liczymy wolną wartość.
Kwoty są przykładem obliczenia, nie ofertą. Rzeczywista kwota zależy od operatu, typu nieruchomości i polityki instytucji, a przy ziemi rolnej i obiektach specjalistycznych LTV bywa niższe niż 70%. Górną granicę 3 000 000 zł ocenimy przy wycenie od około 4 300 000 zł.
Bank czy instytucja pozabankowa: co wybrać?
Bank daje tańszy kredyt pod zastaw nieruchomości, czyli kredyt hipoteczny dla firm, ale wymaga zdolności, dokumentów finansowych i czystej historii, a proces trwa dłużej. Instytucja pozabankowa udzieli pożyczki hipotecznej dla firm szybciej i mimo wpisów w BIK czy zaległości w ZUS, ale koszt jest wyższy. Dobieramy źródło do sytuacji, nie odwrotnie.
| Kryterium | Bank | Instytucja pozabankowa |
|---|---|---|
| Koszt | Niższy, stopa referencyjna plus marża. | Wyższy, cena za ryzyko i szybkość. Pokazujemy go w umowie przed decyzją. |
| Czas | Zwykle kilka tygodni, pełna analiza finansowa. | Wstępna decyzja do 24 h, decyzja nawet w 3 dni od kompletu dokumentów. |
| Wymagania | Zdolność, PIT lub CIT bez straty, staż firmy, brak zaległości. | Nieruchomość z wolną wartością, cel firmowy, źródło spłaty opisowo. |
| Podejście do BIK | Wpisy negatywne zwykle wykluczają. | Wpisy w BIK nie przesądzają, liczy się nieruchomość. |
| Zaległości ZUS i US | Wymagane zaświadczenia o niezaleganiu. | Zaległość może zostać spłacona z pożyczki, także przy zajęciu. |
| Okres spłaty | Długi, raty kapitałowo odsetkowe. | Od 1 roku do 5 lat, w wybranych przypadkach do 7 lat, często raty odsetkowe z kapitałem na koniec. |
Bank jest tańszy dla firm ze zdolnością i czystą historią, a instytucja pozabankowa jest dostępna dla firm, które bank już odrzucił, przy wyższym koszcie i krótszym okresie.
Większość klientów szukających frazy pożyczka pozabankowa pod zastaw nieruchomości ma za sobą odmowę banku. Najpierw sprawdzamy, czy da się wrócić do banku, na przykład po spłacie ZUS, a dopiero potem proponujemy pożyczkę hipoteczną dla firm z instytucji pozabankowej, często jako etap przejściowy na 1 do 2 lat przed refinansowaniem.
Jak wygląda proces pożyczki pod zastaw nieruchomości w CBiF?
Pożyczka pod zastaw nieruchomości dla firm w CBiF przebiega w 7 krokach: kontakt, analiza księgi wieczystej i nieruchomości, wstępna decyzja do 24 h od kompletu dokumentów, wycena, decyzja i umowa u notariusza, wpis hipoteki i uruchomienie środków. Ty dostarczasz dokumenty i podpisujesz akt, resztę prowadzimy my.
- Kontakt i krótki wywiad
Formularz lub telefon 22 308 17 14. Pytamy o typ nieruchomości, wartość, obciążenia, kwotę i cel.
- Analiza księgi wieczystej i nieruchomości
Sprawdzamy działy I do IV, obciążenia, plan miejscowy i płynność. Już tu mówimy, czy nieruchomość nadaje się na zabezpieczenie i gdzie.
- Wstępna decyzja do 24 h
Wstępne warunki: kwota, okres, koszt, forma rat. Wstępna decyzja zapada zwykle do 24 h od kompletu dokumentów.
- Wycena nieruchomości
Rzeczoznawca sporządza operat. Część instytucji przyjmuje aktualny operat klienta, inne wymagają rzeczoznawcy z własnej listy.
- Decyzja i umowa u notariusza
Decyzja nawet w 3 dni od kompletu dokumentów. Umowę i oświadczenie o ustanowieniu hipoteki podpisujesz u notariusza, z udziałem dłużnika rzeczowego, jeśli nieruchomość należy do innej osoby.
- Wpis hipoteki do księgi wieczystej
Notariusz składa wniosek elektronicznie, opłata sądowa 200 zł. Czas rozpoznania zależy od sądu.
- Uruchomienie pożyczki
Środki trafiają na rachunek firmy lub wprost na ZUS, US albo spłatę pierwszej hipoteki. Dopiero teraz płacisz wynagrodzenie CBiF.
Łączny czas do wypłaty zależy od terminu wyceny, notariusza i tego, czy instytucja wypłaca przed prawomocnym wpisem hipoteki. Terminy decyzji liczymy zawsze od kompletu dokumentów.
Ile kosztuje pośrednictwo CBiF przy pożyczce pod zastaw nieruchomości?
Za pośrednictwo w pożyczce pod zastaw nieruchomości dla firm płacisz wyłącznie za sukces: zero przedpłat i opłat wstępnych, a prowizja jest płatna dopiero po uruchomieniu pożyczki. Jej wysokość ustalamy w umowie pośrednictwa przed rozpoczęciem pracy, więc znasz ją zanim cokolwiek podpiszesz z pożyczkodawcą.
Centrum Bankowości i Finansowania Sp. z o.o. jest pośrednikiem kredytu konsumenckiego w rejestrze KNF pod numerem RPK045186 oraz agentem pośrednika kredytu hipotecznego, nr w rejestrze KNF RHA0016649. Analiza nieruchomości, dobór instytucji i negocjacja warunków są bezpłatne do wypłaty. Jeśli pożyczka nie zostanie uruchomiona, nie płacisz nam nic.
Koszty po stronie klienta, poza prowizją CBiF
- Operat szacunkowy. Płatny rzeczoznawcy, przy hali lub gruncie droższy niż przy mieszkaniu.
- Notariusz. Taksa od wartości czynności, wypisy aktu, wniosek wieczystoksięgowy.
- Wpis hipoteki do KW. Opłata sądowa 200 zł oraz podatek od czynności cywilnoprawnych 19 zł przy hipotece na wierzytelność o wysokości nieustalonej lub 0,1% przy ustalonej.
- Ubezpieczenie nieruchomości. Polisa od ognia i zdarzeń losowych z cesją na pożyczkodawcę.
- Prowizja i oprocentowanie instytucji. Zależą od źródła, LTV i okresu. Bank jest tańszy, instytucja pozabankowa droższa. Pełny koszt pokazujemy w umowie przed decyzją, bo zmienia się w każdej sprawie.
Nie pobieramy opłat za rozpatrzenie wniosku ani analizę nieruchomości. Jeśli ktoś żąda przedpłaty przed wypłatą, sprawdź go w rejestrze KNF.
Jakie dokumenty są potrzebne do pożyczki pod zastaw nieruchomości?
Do pożyczki pod zastaw nieruchomości dla firm potrzebny jest numer księgi wieczystej, dokument tożsamości, dokumenty firmy i podstawowe informacje o nieruchomości. Zestaw jest krótszy niż w banku, bo instytucja analizuje głównie zabezpieczenie.
Jednoosobowa działalność
- dowód osobisty, NIP (CEIDG sprawdzamy sami)
- numer księgi wieczystej nieruchomości
- podstawa nabycia: akt notarialny, umowa, postanowienie o spadku
- opis firmy, przychodów i celu, PIT za ostatni rok jeśli jest
- informacja o zaległościach ZUS i US, jeśli są, z kwotami
Spółka
- numer KRS, umowa spółki, uchwała wspólników, jeśli wymagana
- dowody osobiste reprezentantów i wspólnika, który zabezpiecza prywatną nieruchomością
- numer księgi wieczystej i podstawa nabycia
- bilans i rachunek wyników za ostatni rok, jeśli spółka je sporządza
Rolnik
- dowód osobisty, numer gospodarstwa i zaświadczenie z KRUS lub ZUS
- numer księgi wieczystej gruntów lub siedliska, wypis z rejestru gruntów
- decyzje o dopłatach ARiMR z ostatniego roku
- informacja, czy grunt jest dzierżawiony i na jakich warunkach
Przygotuj się do rozmowy
Lista pomaga uporządkować rozmowę. Jej odhaczenie nie jest oceną nieruchomości ani decyzją o finansowaniu.
Czy ziemia rolna i gospodarstwo mogą być zabezpieczeniem?
Tak, pożyczka pod zastaw nieruchomości dla firm może być zabezpieczona gruntem: pożyczka pod zastaw ziemi rolnej i kredyt pod zastaw ziemi rolnej są możliwe, ale instytucje stosują niższe LTV niż przy mieszkaniach, bo obrót gruntami rolnymi ogranicza ustawa o kształtowaniu ustroju rolnego. Najłatwiej zabezpieczyć siedlisko z domem lub grunt w granicach miasta.
- KOWR i prawo pierwokupu. Zgodnie z art. 3 ustawy o kształtowaniu ustroju rolnego przy sprzedaży nieruchomości rolnej od 1 ha KOWR ma co do zasady prawo pierwokupu, a nabywcą jest zwykle rolnik indywidualny. Hipotekę ustanawia się bez zgody KOWR, ale sprzedaż z egzekucji jest wolniejsza, stąd niższe LTV.
- KRUS i ARiMR. Zaległości w KRUS można spłacić z pożyczki jak ZUS. Decyzje o dopłatach ARiMR pokazują skalę gospodarstwa i źródło spłaty.
- Działka rolna a siedlisko. Siedlisko z domem i budynkami wycenia się jak nieruchomość mieszkalną, z wyższym LTV. Działka rolna bez zabudowy jest wyceniana od hektara i klasy gruntu.
- Grunt w dzierżawie. Dzierżawa w dziale III nie wyklucza hipoteki, ale obniża płynność zabezpieczenia.
Jakie są ryzyka pożyczki pod zastaw nieruchomości i co jest mitem?
Największe ryzyka pożyczki pod zastaw nieruchomości dla firm to przewłaszczenie zamiast hipoteki, koszty ukryte w opłatach, kara za wcześniejszą spłatę i zbyt wysoka rata przy 1 roku. Każde da się wyeliminować przed podpisaniem umowy.
Cztery rzeczy, które sprawdzamy w każdej umowie
- Hipoteka, nie przewłaszczenie. Przy hipotece pozostajesz właścicielem. Przy przewłaszczeniu własność przechodzi na pożyczkodawcę już przy podpisaniu umowy. Dla mieszkań osób fizycznych taka umowa jest nieważna w przypadkach wskazanych w art. 387¹ Kodeksu cywilnego, ale przy nieruchomościach firmowych nadal bywa proponowana. Pracujemy wyłącznie z hipoteką.
- Koszty ukryte. Prowizja przygotowawcza, opłata za rozpatrzenie, narzucone ubezpieczenie, monity. Porównujemy całkowitą kwotę do spłaty, nie samo oprocentowanie.
- Kara za wcześniejszą spłatę. Część instytucji zastrzega minimalny okres odsetkowy, 6 lub 12 miesięcy. Przy planowanym refinansowaniu negocjujemy jego skrócenie.
- Rata przy 1 roku. Przy 500 000 zł w 12 ratach sama część kapitałowa to ponad 41 000 zł miesięcznie. Bezpieczniejszy jest okres 3 do 5 lat albo raty odsetkowe z kapitałem na koniec ze sprzedaży lub refinansowania.
Czerwone flagi w umowie i pytania przed podpisaniem
Zanim podpiszesz umowę pożyczki pod hipotekę, poproś o pełny projekt z wyprzedzeniem i porównaj całkowity koszt w złotych, nie sam procent. Te sygnały oznaczają, że z oferty rezygnujesz od razu:
- przedpłata przed wypłatą pod nazwą opłaty za analizę, rezerwację kapitału lub aktywację inwestora,
- brak pełnej umowy przed podpisaniem i nacisk na decyzję w jeden telefon,
- przewłaszczenie na zabezpieczenie przedstawiane jako drobiazg albo pełnomocnictwo o niejasnym zakresie,
- zapis o natychmiastowej wymagalności całej kwoty za drobne naruszenie, wysokie opłaty za aneksy i monity,
- brak danych pożyczkodawcy, jego pełnomocnika i numeru w rejestrze, pod którym da się go sprawdzić.
Sześć pytań, które zadajemy w każdej sprawie i które warto zadać samemu: ile wynosi pełny koszt w złotych do dnia spłaty, jaki jest maksymalny koszt opóźnienia, czy można spłacić wcześniej i jak rozliczane są wtedy koszty, jakie zabezpieczenia poza hipoteką podpisujesz, co uruchamia wypowiedzenie umowy, kto ponosi koszty notarialne i sądowe. Odsetki umowne są ograniczone ustawowo przez art. 359 Kodeksu cywilnego, a przy pożyczkach firmowych nie działa limit kosztów pozaodsetkowych z ustawy o kredycie konsumenckim, dlatego całkowity koszt trzeba policzyć samodzielnie przed podpisem.
Pięć mitów o pożyczce pod hipotekę
Stracę nieruchomość
Hipoteka nie przenosi własności. Utrata nieruchomości jest możliwa dopiero w egzekucji po zaprzestaniu spłaty. Dlatego planujemy źródło spłaty, zanim podpiszesz umowę.
To tylko lichwa
Pozabankowa pożyczka hipoteczna jest droższa od bankowej, ale koszty są jawne, zapisane w umowie i porównywalne przed decyzją. Pracujemy wyłącznie z zarejestrowanymi instytucjami, nie z osobami prywatnymi ani z umowami przewłaszczenia.
Bank nigdy nie da kredytu z wpisami w BIK
Przy silnym zabezpieczeniu i wyjaśnionych opóźnieniach część banków rozważa kredyt hipoteczny dla firm mimo starych wpisów. Sprawdzamy to najpierw, bo bank jest tańszy.
Ziemia rolna się nie nadaje
Nadaje się, z niższym LTV i dłuższą analizą. Siedlisko wycenia się jak nieruchomość mieszkalną, a grunt w mieście często ma wartość budowlaną.
Muszę mieć zdolność jak w banku
Decyzja opiera się na nieruchomości, nie na scoringu BIK. Instytucja ocenia opisowo, czy firma udźwignie ratę, z przychodów, najmu lub planu refinansowania, a nie według bankowych wskaźników.
Pożyczka pod zastaw nieruchomości bez BIK
Tak, albo „pożyczka pod hipotekę bez BIK”, szukają nas klienci po odmowach. Każda instytucja odczytuje bazy, ale przy hipotece wpisy w BIK nie przesądzają decyzji. Nie ma finansowania, którego nikt nie sprawdza.
Kiedy nie pomożemy i co wtedy?
Pożyczka pod zastaw nieruchomości dla firm nie jest możliwa, gdy nieruchomość nie ma księgi wieczystej, toczy się spór o własność, obciążenia przekraczają jej wartość albo cel jest niezgodny z prawem. Mówimy to na pierwszej rozmowie, zamiast zbierać dokumenty przez tydzień.
- Brak księgi wieczystej. Bez KW nie da się wpisać hipoteki. Najpierw trzeba założyć księgę, co trwa.
- Spór o własność. Ostrzeżenie w dziale III, niezakończony spadek, rozwód bez podziału majątku, brak zgody współwłaściciela.
- Obciążenie ponad wartość. Saldo hipoteki i zajęć wyższe niż 70% wyceny nie zostawia miejsca na nową pożyczkę.
- Cel niezgodny z prawem lub nieokreślony. Pożyczkodawca odrzuci wniosek bez jasnej odpowiedzi o cel.
Cztery ścieżki, gdy padła odmowa
- Inna nieruchomość. Mieszkanie zamiast działki rolnej, lokal zamiast udziału. Druga nieruchomość w rodzinie często rozwiązuje problem LTV.
- Dłużnik rzeczowy. Rodzic lub małżonek zabezpiecza pożyczkę swoją nieruchomością za zgodą, bez wchodzenia w rolę pożyczkobiorcy.
- Niższa kwota. Spłata samego ZUS lub US zamiast całej konsolidacji, potem powrót do banku po resztę.
- Restrukturyzacja zamiast nowego długu. Gdy pożyczka tylko odsuwa problem, uczciwiej jest przejść do restrukturyzacji zobowiązań, na której CBiF nie zarabia prowizją od pożyczki.
Przy krótkiej potrzebie płynności i dobrych obrotach sprawdź też kredyt obrotowy bez obciążania nieruchomości.
Case study: firma transportowa, zaległość w ZUS i hala jako zabezpieczenie
Tak wygląda pożyczka pod zastaw nieruchomości dla firm w praktyce. Spółka transportowa z sześcioma zestawami trafiła do nas z zaległością w ZUS około 190 000 zł, zajęciem rachunku i dwiema odmowami banku. Zabezpieczeniem została hala z częścią biurową, wyceniona w operacie na 1 500 000 zł, bez obciążeń w dziale IV.
Potrzebne było 550 000 zł na ZUS z odsetkami, zaległe raty leasingów i paliwo na dwa miesiące. LTV około 37%, daleko od granicy 70%, pozwoliło negocjować niższy koszt i raty odsetkowe z kapitałem na koniec po 3 latach. Wstępną decyzję instytucja wydała następnego dnia po komplecie dokumentów, ostateczną w 3 dni, najdłużej trwał termin u rzeczoznawcy i notariusza. Środki poszły wprost do ZUS i leasingodawcy, zajęcie zdjęto, a po roku spółka wróciła do banku po tańsze refinansowanie.
Doradcy CBiF od finansowania zabezpieczonego nieruchomością
Pożyczka pod zastaw nieruchomości dla firm to sprawy, które prowadzą doradcy z doświadczeniem bankowym, którzy znają procedury banków i wymagania instytucji pozabankowych. Treść przygotował i zweryfikował Łukasz Baćko, analityk kredytowy CBiF.
Paulina Wieczorek
Ekspertka kredytowa
W bankowości od 2008 roku, była dyrektorka oddziału banku. Prowadzi sprawy hipoteczne firm i rolników, także z trudną historią.
Specjalizacje: finansowanie hipoteczne, kredyty konsolidacyjne, firmy, rolnicy, słaba historia BIK, dochody z zagranicy
Sebastian Grzechnik
Ekspert kredytowy
Od 2013 roku związany z bankowością i finansowaniem, wcześniej bankier klienta indywidualnego i firmowego. Analizuje sprawy przedsiębiorców oraz finansowanie zabezpieczone nieruchomością.
Specjalizacje: kredyty konsolidacyjne, finansowanie hipoteczne, finansowanie firm, kredyty inwestycyjne, zabezpieczenie nieruchomością, ocena budżetu
Najczęstsze pytania o pożyczkę pod zastaw nieruchomości dla firm
Czy dostanę pożyczkę pod zastaw nieruchomości z komornikiem?
Tak, zajęcie komornicze na rachunku lub w dziale III księgi wieczystej nie zamyka drogi do pożyczki, jeśli wolna wartość nieruchomości pozwala spłacić egzekucję z uruchomionych środków. Instytucja przelewa kwotę zajęcia do komornika, a resztę na konto firmy. Ocenimy to na podstawie odpisu KW i zestawienia zajęć.
Czy JDG może zabezpieczyć pożyczkę firmową prywatnym mieszkaniem?
Tak, JDG i majątek prywatny to ten sam właściciel, więc mieszkanie przedsiębiorcy może zabezpieczyć pożyczkę pod zastaw nieruchomości dla firm. Podobnie wspólnik spółki może obciążyć swoje mieszkanie jako dłużnik rzeczowy. Przy wspólności małżeńskiej konieczna jest zgoda małżonka u notariusza.
Czy zabezpieczeniem może być nieruchomość rodzica?
Tak, rodzic, małżonek lub inna osoba może ustanowić hipotekę na swojej nieruchomości jako dłużnik rzeczowy, za zgodą wyrażoną w akcie notarialnym. Nie staje się pożyczkobiorcą i odpowiada tylko tą nieruchomością, nie całym majątkiem. Rozmawiamy z właścicielem bezpośrednio o ryzyku, zanim podpisze dokumenty.
Ile trwa uzyskanie pożyczki pod zastaw nieruchomości?
Pożyczka pod zastaw nieruchomości dla firm ma wstępną decyzję zwykle do 24 h od kompletu dokumentów, a decyzję nawet w 3 dni od kompletu dokumentów. Czas do wypłaty zależy od terminu wyceny, notariusza i tego, czy instytucja wypłaca po złożeniu wniosku o wpis hipoteki, czy po prawomocnym wpisie. Terminy potwierdzamy dla konkretnej instytucji przed umową.
Czy ziemia rolna może być zabezpieczeniem pożyczki dla firmy?
Tak, ziemia rolna i siedlisko mogą zabezpieczyć pożyczkę pod zastaw nieruchomości dla firm, ale instytucje stosują niższe LTV niż przy mieszkaniach, bo sprzedaż gruntu rolnego od 1 ha podlega co do zasady prawu pierwokupu KOWR. Najkorzystniej wycenia się siedlisko z domem i grunt w granicach miasta.
Czy przyjmujecie nieruchomość we współwłasności?
Tak, najprościej gdy wszyscy współwłaściciele zgodzą się u notariusza na obciążenie hipoteką całej nieruchomości. Hipoteka na samym udziale jest możliwa, lecz część instytucji jej nie przyjmuje, a wycena udziału jest niższa niż proporcjonalna część wartości. Sprawdzimy, który wariant jest realny w Twojej sprawie.
Czy nieruchomość z hipoteką banku może być zabezpieczeniem?
Tak, nowa hipoteka może zostać wpisana na drugim miejscu, jeśli po odjęciu salda kredytu banku zostaje wolna wartość w granicach LTV do 70%. Część instytucji spłaca kredyt bankowy z nowej pożyczki i wchodzi na pierwsze miejsce. Do analizy potrzebujemy salda kredytu i odpisu księgi wieczystej.
Czy dostanę pożyczkę bez wykazanego dochodu?
Decyzja opiera się na nieruchomości, nie na scoringu BIK ani bankowych wskaźnikach dochodu, ale instytucja zawsze pyta o źródło spłaty i ocenia je opisowo: przychody, najem, sprzedaż innej nieruchomości lub refinansowanie. Firma ze stratą lub na ryczałcie może otrzymać finansowanie, jeśli źródło spłaty jest wiarygodne.
Podaj numer księgi wieczystej.
Resztę sprawdzimy za Ciebie.
Wypełnij formularz na górze strony albo zadzwoń. Powiemy, czy nieruchomość nadaje się na zabezpieczenie, jaka kwota pożyczki pod zastaw nieruchomości dla firm jest realna i czy najpierw spróbować w banku. Bez przedpłat, wynagrodzenie tylko po uruchomieniu pożyczki.
Administratorem danych osobowych podanych w formularzu i podczas rozmowy jest Centrum Bankowości i Finansowania Sp. z o.o., Al. Jerozolimskie 148, 02-326 Warszawa, e-mail kontakt@cbif.pl. Dane przetwarzamy w celu kontaktu i przygotowania oferty finansowania, na podstawie art. 6 ust. 1 lit. b i f RODO (działania przed zawarciem umowy oraz prawnie uzasadniony interes administratora). Masz prawo dostępu do danych, ich sprostowania, usunięcia, ograniczenia przetwarzania, przenoszenia, wniesienia sprzeciwu oraz skargi do Prezesa UODO. Szczegóły, w tym okres przechowywania i odbiorców danych, znajdziesz w Polityce prywatności.