
CBiF / Czas i etapy konsolidacji
Ile trwa konsolidacja chwilówek?
Od dokumentów
do potwierdzenia spłaty.
Czas decyzji nie jest czasem całej konsolidacji. Po ocenie wniosku pozostają umowa, wypłata i rozliczenie starych pożyczek. Termin zależy od dokumentów, procedury instytucji oraz statusu zobowiązań.
Bezpłatna analiza na początek · Obsługa zdalna
Sprawdź możliwości konsolidacji
Zostaw dane — porozmawiajmy o Twojej sytuacji.
Autor: Łukasz Baćko · analityk kredytowy CBiF
Publikacja: · Aktualizacja treści:
Przejdź do odpowiedzi
Spis treści
- Ile trwa konsolidacja chwilówek? Najkrótsza rzetelna odpowiedź
- Etapy konsolidacji chwilówek — gdzie powstaje czas oczekiwania
- Od czego zależy czas konsolidacji chwilówek
- Jak przygotować konsolidację chwilówek krok po kroku
- Co najczęściej wydłuża konsolidację chwilówek
- Bank czy instytucja pozabankowa — co może zmienić czas i zakres
- Jak ocenić ofertę konsolidacji przed podpisaniem umowy
- Najczęstsze pytania o czas konsolidacji chwilówek
- Metodologia, podstawa prawna i źródła
Ile trwa konsolidacja chwilówek? Najkrótsza rzetelna odpowiedź
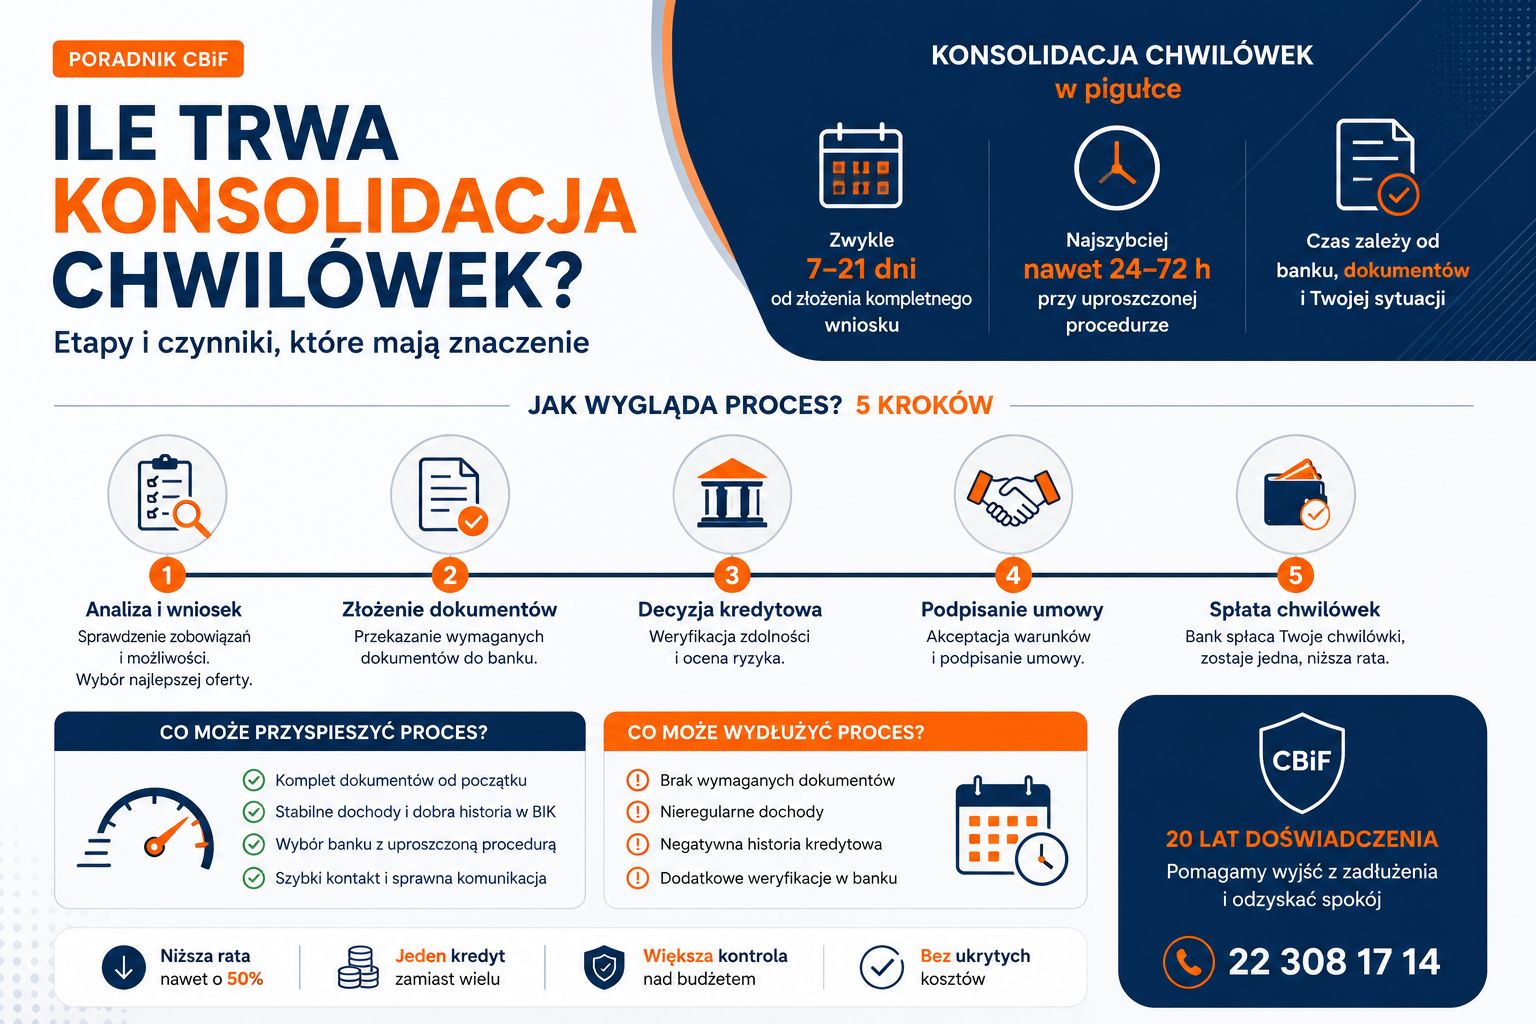
Nie ma jednego terminu dla każdej sprawy. Na pełny proces składają się: przygotowanie dokumentów, ocena wniosku, umowa i wypłata oraz potwierdzenie spłaty dotychczasowych zobowiązań. Samo uzyskanie decyzji nie kończy konsolidacji.
Aby ustalić harmonogram swojej sprawy, zapytaj, czy dokumenty są kompletne, co jeszcze wymaga wyjaśnienia oraz kto wykonuje i potwierdza przelewy. Konkretnego terminu nie należy obiecywać przed oceną sytuacji i warunków instytucji.
Zakres pomocy i kontakt znajdziesz na stronie konsolidacji chwilówek w CBiF.
Etapy konsolidacji chwilówek — gdzie powstaje czas oczekiwania
Czas konsolidacji chwilówek łatwiej oszacować, rozdzielając proces na części. Poniższa tabela pokazuje etapy konsolidacji chwilówek: od zebrania dokumentów do potwierdzenia spłaty. Widać w niej, które działania zależą od klienta, pożyczkodawców i instytucji analizującej wniosek.
| Etap | Co trzeba ustalić lub wykonać | Co wpływa na czas | Po czym poznasz zakończenie etapu? |
|---|---|---|---|
| 1. Inwentaryzacja zobowiązań | Pełna lista umów, aktualne salda, terminy i numery rachunków. | Dostępność dokumentów i szybkość uzyskania danych od pożyczkodawców. | Masz listę umów i aktualne dane do ich spłaty. |
| 2. Weryfikacja sytuacji | Dochód, wydatki, inne raty, historia spłat i wymagania wybranej oferty. | Forma zatrudnienia, liczba źródeł dochodu, zgodność danych i potrzebne wyjaśnienia. | Ustalono wymagane dokumenty i wyjaśniono wskazane rozbieżności. |
| 3. Ocena wniosku | Badanie zdolności i ryzyka według zasad konkretnej instytucji. | Procedura dostawcy, obciążenie analityków, dodatkowe dokumenty i status zobowiązań. | Instytucja przekazała decyzję oraz ewentualne warunki do spełnienia. |
| 4. Umowa i uruchomienie | Akceptacja warunków, podpis i wykonanie przelewów zgodnie z umową. | Sposób podpisu, sesje płatnicze, dni wolne oraz mechanizm wypłaty. | Umowa jest zawarta i środki uruchomiono zgodnie z jej warunkami. |
| 5. Rozliczenie starych umów | Sprawdzenie księgowania, zerowego salda i formalnego zamknięcia zobowiązań. | Aktualność kwot, sposób księgowania i procedura każdego pożyczkodawcy. | Masz potwierdzenia rozliczenia sald i zamknięcia spłaconych zobowiązań. |
Nie kończ procesu na przelewie. Kwota widoczna wcześniej w panelu klienta może zmienić się do dnia spłaty. Po rozliczeniu poproś o potwierdzenie salda i zamknięcia każdej umowy. Niewielka niedopłata może pozostawić zobowiązanie aktywne.
Od czego zależy czas konsolidacji chwilówek
Dwie osoby składające dokumenty tego samego dnia mogą zakończyć proces w różnym czasie. Największe znaczenie mają poniższe czynniki — nie sama liczba kliknięć we wniosku.
Więcej zobowiązań oznacza więcej sald i rozliczeń. Opóźnienia lub windykacja mogą zmienić dostępne możliwości.
Brak numeru umowy, aktualnej kwoty lub potwierdzenia dochodu uruchamia dodatkową wymianę informacji.
Wymagane dokumenty mogą być inne dla etatu, zlecenia, emerytury czy działalności gospodarczej.
Nie każda instytucja refinansuje te same rodzaje zobowiązań i nie każda finansuje chwilówki.
Środki mogą trafić do wierzycieli albo zostać rozliczone w inny sposób opisany w umowie.
Rozbieżności między wnioskiem, rachunkiem, dokumentami i bazami mogą wymagać weryfikacji.
Na część czynników masz wpływ przed złożeniem wniosku. Możesz zebrać dokumenty, ujednolicić dane, sprawdzić aktualne salda i ustalić kolejność działań. Nie masz natomiast kontroli nad polityką ryzyka ani czasem analizy konkretnej instytucji.
Jak przygotować konsolidację chwilówek krok po kroku
- Zapisz wszystkie zobowiązania. Dla każdej umowy podaj nazwę pożyczkodawcy, numer umowy, termin płatności, aktualne saldo i rachunek wskazany do spłaty. Uwzględnij również inne raty i limity.
- Sprawdź, czy dane są aktualne. Zweryfikuj kwoty bezpośrednio w panelu klienta albo u pożyczkodawcy. Nie opieraj planu na starym SMS-ie lub pierwotnej kwocie pożyczki.
- Przygotuj potwierdzenie dochodu. Potrzebny dokument zależy od źródła dochodu oraz wymagań instytucji. Nie zakładaj z góry jednego zestawu dla każdego klienta.
- Oddziel potrzebę od maksymalnej kwoty. Ustal, jaka suma jest rzeczywiście potrzebna do rozliczenia wskazanych zobowiązań i jaki poziom raty mieści się w domowym budżecie.
- Porównaj pełne warunki. Sprawdź RRSO, całkowitą kwotę do zapłaty, okres, prowizje, ubezpieczenie, zabezpieczenia i zasady wcześniejszej spłaty — nie tylko miesięczną ratę.
- Złóż spójny wniosek. Dane we wniosku powinny odpowiadać dokumentom. Jeżeli coś wymaga wyjaśnienia, przygotuj je przed rozpoczęciem analizy.
- Po wypłacie skontroluj rozliczenia. Zachowaj dowody przelewów, sprawdź każde saldo i poproś o potwierdzenie zamknięcia spłaconych umów.
Jakie dokumenty mogą być potrzebne
- dokument tożsamości i dane kontaktowe;
- zestawienie wszystkich zobowiązań oraz aktualne kwoty do spłaty;
- umowy, harmonogramy albo zaświadczenia wymagane przez wybraną instytucję;
- dokumenty potwierdzające dochód odpowiednie dla jego źródła;
- wyciągi z rachunku, jeżeli są wymagane w danej procedurze;
- raport BIK, jeżeli ma posłużyć do wcześniejszego uporządkowania sytuacji.
Co najczęściej wydłuża konsolidację chwilówek
- Niepełna lista zobowiązań. Pominięta rata albo limit zmienia ocenę budżetu i kwoty potrzebnej do rozliczenia.
- Nieaktualne salda. Kwota zebrana zbyt wcześnie może nie odpowiadać kwocie wymaganej w dniu spłaty.
- Rozbieżne dane. Inny adres, dochód lub status zatrudnienia w dokumentach wymaga wyjaśnienia.
- Składanie wniosku do produktu, który nie obejmuje chwilówek. Nazwa „konsolidacyjny” nie przesądza, jakie zobowiązania dana oferta pozwala spłacić.
- Brak oceny kosztu całościowego. Pośpiech może prowadzić do wyboru długiego okresu z niższą ratą, ale wyższą całkowitą kwotą do zapłaty.
- Czekanie do eskalacji problemu. Dalsze opóźnienia, wypowiedzenie umowy lub windykacja mogą zawęzić dostępne rozwiązania.
Dlatego nie należy już powtarzać starej tezy, że każde zapytanie automatycznie obniża konsumencki scoring BIK. Rozsądek przy składaniu wniosków nadal jest potrzebny, ale powód jest inny: kolejne formularze zabierają czas, mogą dotyczyć niedopasowanych produktów i podlegają odrębnym regułom oceny poszczególnych instytucji.
Bank czy instytucja pozabankowa — co może zmienić czas i zakres
Nie da się uczciwie napisać, że każdy bank działa wolniej, a każda firma pozabankowa szybciej. Procedury i zakres produktów są różne. Najpierw trzeba sprawdzić, czy konkretna oferta w ogóle pozwala rozliczyć wskazany rodzaj chwilówek.
| Obszar | Oferta bankowa | Oferta pozabankowa |
|---|---|---|
| Rodzaje zobowiązań | Zakres jest produktowy: część ofert dotyczy zobowiązań bankowych, inne mogą uwzględniać zobowiązania z innych instytucji finansowych. | Zakres również zależy od produktu; nazwa oferty nie gwarantuje przyjęcia każdej chwilówki. |
| Dokumenty i analiza | Obowiązują procedury banku, jego ocena zdolności i wymagany zestaw dokumentów. | Obowiązują zasady danej firmy, ocena ryzyka i wymagania konkretnej oferty. |
| Koszt | Należy porównać RRSO, całkowitą kwotę do zapłaty oraz wszystkie warunki. | Porównanie tych samych parametrów jest konieczne; sama szybkość nie świadczy o opłacalności. |
| Czas | Zależy od kompletności wniosku, procedury i ewentualnych wyjaśnień. | Również zależy od procedury, weryfikacji, dokumentów i sposobu uruchomienia. |
Wniosek praktyczny: porównuj konkretne, aktualne oferty, a nie etykiety „bank” i „firma pozabankowa”. Zakres produktu, koszt oraz warunki mogą mieć większe znaczenie niż sam deklarowany czas decyzji.
Zobacz też: jaki bank konsoliduje chwilówki i co sprawdzić przed wyborem instytucji.
Jak ocenić ofertę konsolidacji przed podpisaniem umowy
Niższa rata może poprawić miesięczną płynność, ale często wynika z wydłużenia okresu spłaty. To może zwiększyć całkowity koszt. Przed podpisaniem umowy sprawdź przynajmniej:
- RRSO oraz całkowitą kwotę do zapłaty;
- kwotę i liczbę rat oraz pełny okres spłaty;
- prowizję, odsetki, ubezpieczenie i inne wymagane koszty;
- czy oprocentowanie jest stałe czy zmienne;
- czy wymagane jest zabezpieczenie albo dodatkowy produkt;
- komu i w jaki sposób zostaną wypłacone środki;
- które dokładnie zobowiązania mają zostać spłacone;
- warunki odstąpienia i wcześniejszej spłaty.
W przypadku kredytu konsumenckiego konsument ma prawo w każdym czasie spłacić całość lub część kredytu przed terminem. Ustawa przewiduje także obniżenie całkowitego kosztu kredytu o koszty dotyczące okresu, o który skrócono obowiązywanie umowy. Szczegóły rozliczenia trzeba odnieść do konkretnej umowy i obowiązujących przepisów.
Opinie klientów
Co mówią o CBiF?
Opinie z wizytówki Google, wyświetlane przez Trustindex.
Najczęstsze pytania o czas konsolidacji chwilówek
Czy konsolidacja chwilówek zawsze zamyka się w określonej liczbie dni?
Nie. Bez informacji o zobowiązaniach, dochodzie, dokumentach i wybranej instytucji nie można podać terminu jako faktu. Deklarowany czas decyzji nie obejmuje automatycznie podpisania umowy, przelewów i potwierdzenia zamknięcia starych zobowiązań.
Czy wiele zapytań nadal obniża ocenę punktową BIK konsumenta?
Według informacji BIK od 28 czerwca 2026 r. zapytania nie są uwzględniane w konsumenckiej ocenie punktowej BIK. Instytucje mogą jednak stosować własne modele oceny, dlatego nie należy utożsamiać wyniku widocznego dla konsumenta z każdą oceną używaną przez bank lub firmę finansową.
Czy każdy bank konsoliduje chwilówki?
Nie można tego założyć. Zakres zależy od aktualnych warunków konkretnego produktu. Niektóre oferty obejmują tylko określone zobowiązania, inne mogą dopuszczać zadłużenie z innych instytucji finansowych.
Czy można skonsolidować chwilówki po terminie?
To zależy między innymi od skali opóźnień, etapu windykacji, dochodu, pozostałych zobowiązań i zasad instytucji. Opóźnienie nie przesądza automatycznie wyniku, ale może ograniczyć dostępne warianty i wydłużyć analizę.
Czy niższa rata oznacza tańszą konsolidację?
Nie. Niższa rata może wynikać z dłuższego okresu, a całkowita kwota do zapłaty może wzrosnąć. Porównaj RRSO, pełny koszt, czas spłaty oraz dodatkowe warunki.
Czy raport BIK jest konieczny przed pierwszym kontaktem?
Może pomóc uporządkować sytuację, ale wymagania zależą od procedury. Nie przesyłaj raportu ani dokumentu tożsamości niezabezpieczonym kanałem. Najpierw ustal, jakie dane są potrzebne i jak je bezpiecznie przekazać.
Kto wykonuje przelewy do pożyczkodawców?
Zależy to od konstrukcji i warunków konkretnego finansowania. Umowa powinna jasno wskazywać sposób wypłaty i rozliczenia. Po przelewach klient powinien sprawdzić księgowanie oraz potwierdzić zamknięcie zobowiązań.
Ile trwa wypłata po pozytywnej decyzji?
Po decyzji mogą pozostać warunki do spełnienia, podpisanie umowy i uruchomienie środków. Zapytaj instytucję, od którego momentu liczy termin wypłaty oraz czy dokumenty są już kompletne.
Czy weekend może wydłużyć rozliczenie konsolidacji?
Tak, zależnie od rodzaju przelewu oraz godzin i zasad księgowania instytucji. Sprawdź datę wykonania i zaksięgowania płatności; samo zlecenie przelewu nie oznacza jeszcze rozliczenia pożyczki.
Jak sprawdzić, czy stare chwilówki są już zamknięte?
Zweryfikuj saldo każdej umowy u pożyczkodawcy i poproś o potwierdzenie rozliczenia. Jeśli pozostała niedopłata lub umowa nadal jest aktywna, wyjaśnij przyczynę i dalsze kroki bezpośrednio z wierzycielem.
Metodologia, podstawa prawna i źródła
Artykuł nie podaje jednego przedziału czasu, ponieważ bez udokumentowanej próby spraw CBiF, z opisem okresu, definicji początku i końca procesu oraz podziałem na typy finansowania, taki przedział byłby niezweryfikowanym uogólnieniem. Zamiast tego opisujemy etapy i zmienne, które można sprawdzić w konkretnej sprawie.
Stan informacji i weryfikacji źródeł: 14 lipca 2026 r.
- BIK: Czy zapytania mają wpływ na ocenę punktową?
- BIK: zmiany dotyczące zapytań bankowych od lipca 2026 r.
- BIK: ocena konsumenta a modele używane przez instytucje
- Ustawa o kredycie konsumenckim — tekst jednolity w ELI
- KNF: rejestr pośredników kredytowych, dział II
Materiał ma charakter informacyjny i nie stanowi decyzji kredytowej, gwarancji uzyskania finansowania ani indywidualnej porady prawnej. Decyzję oraz warunki finansowania ustala właściwa instytucja po analizie konkretnej sytuacji. Wpis CBiF do rejestru RPK potwierdza rejestrację; zgodnie z informacją KNF pośrednicy kredytu konsumenckiego nie podlegają nadzorowi KNF.
Porozmawiajmy o Twojej sytuacji
Zacznij od rozmowy.
Ustalmy, co dalej.
Przygotuj listę chwilówek, aktualne salda i informacje o dochodach. Wspólnie ustalimy, jakie dane będą potrzebne do analizy możliwości.
22 308 17 14 ↗Infolinia: poniedziałek–piątek, 9:00–18:00
Wstępna analiza jest bezpłatna. Kontakt nie oznacza przyznania finansowania.
Poproś o kontakt
Ustalmy, jakie informacje będą potrzebne do analizy.